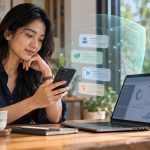




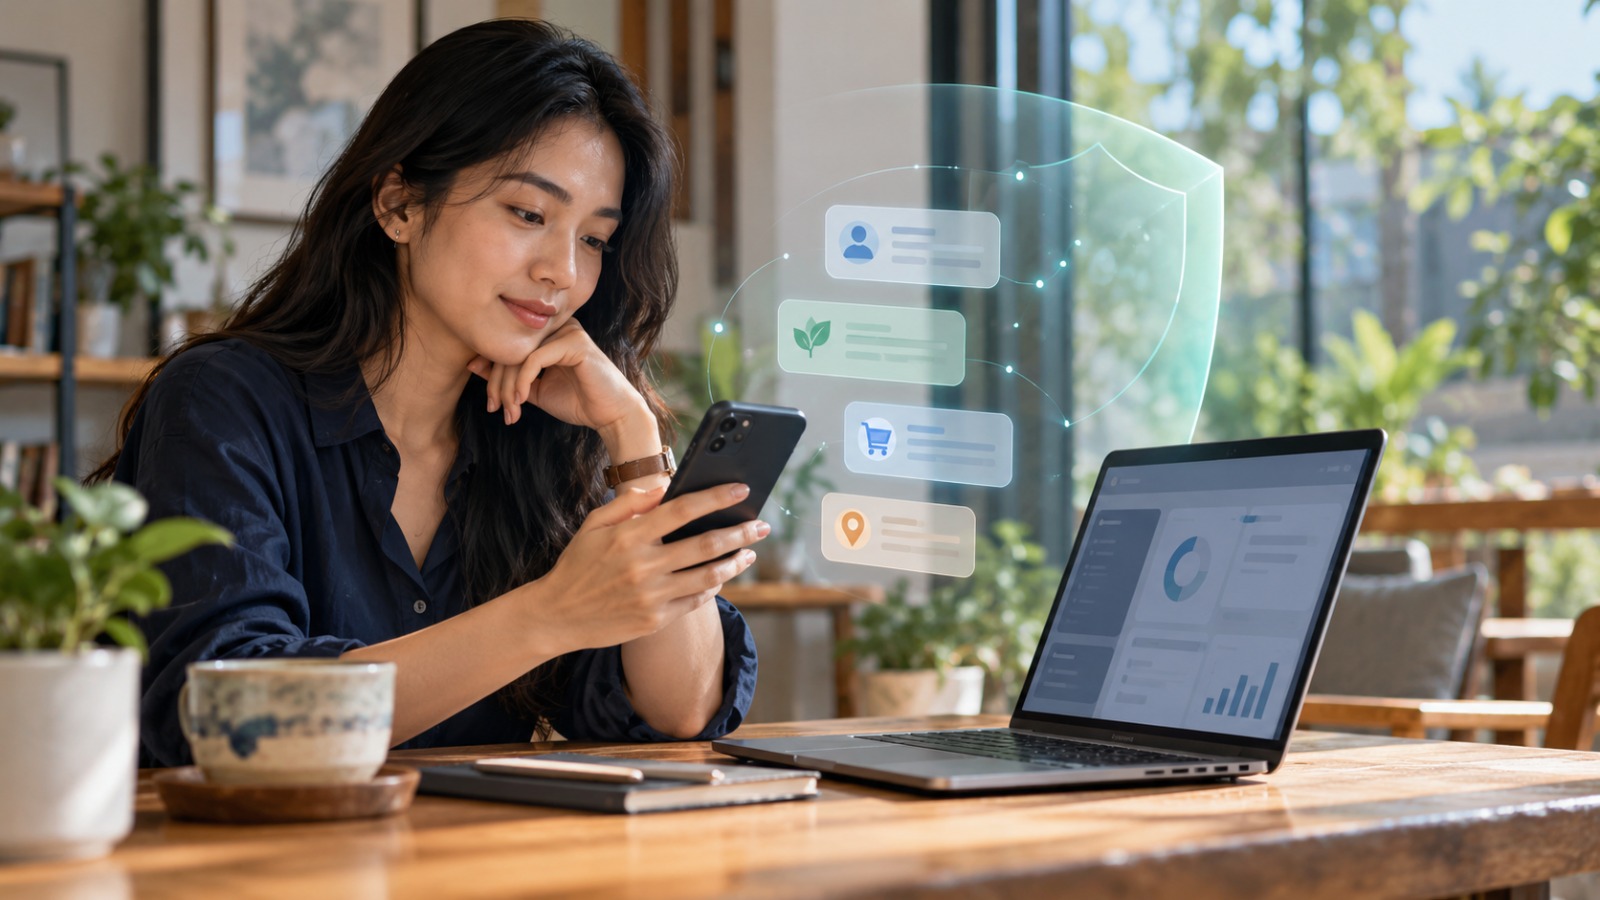
Bayangkan Anda baru saja mencari informasi tentang biaya pendidikan melalui aplikasi bank. Tak lama kemudian, muncul penawaran produk tabungan pendidikan di layar ponsel. Tawaran itu mungkin terasa membantu karena datang pada saat yang tepat. Namun, bisa juga muncul pertanyaan lain: seberapa jauh bank mengamati aktivitas saya? Pertanyaan sederhana ini menunjukkan tantangan baru pemasaran perbankan digital. Bank semakin mampu mengenali kebutuhan nasabah, sementara nasabah semakin perlu memahami bagaimana informasi tentang dirinya digunakan.
Personalisasi menjanjikan layanan yang lebih relevan dan tepat sasaran. Nasabah yang rutin membayar tagihan, misalnya, bisa mendapatkan pengingat sebelum jatuh tempo. Pelaku usaha dapat menerima informasi layanan transaksi yang sesuai dengan kebutuhan usahanya. Dibandingkan dengan mengirim penawaran yang sama kepada semua orang, pendekatan seperti ini berpotensi menghemat waktu sekaligus membuat komunikasi bank lebih bermanfaat.
Dalam pemasaran strategis, langkah tersebut berawal dari segmentasi: bank memahami bahwa nasabah memiliki kebutuhan dan kebiasaan yang berbeda. Kotler, Keller, dan Chernev membahas segmentasi serta pemilihan sasaran pelanggan sebagai dasar penyusunan nilai yang ditawarkan perusahaan. Di sektor perbankan, teknologi memungkinkan pemahaman itu diterapkan secara lebih rinci melalui layanan digital. Akan tetapi, kemampuan menawarkan produk yang tepat belum tentu sama dengan kemampuan membangun hubungan yang baik.
Perbedaannya terletak pada pengalaman nasabah. Pengingat tagihan yang muncul pada waktu yang sesuai dapat dianggap sebagai bantuan. Sebaliknya, penawaran yang terus muncul setelah diabaikan berkali-kali bisa terasa mengganggu. Pesan yang menyiratkan bahwa bank mengetahui persoalan keuangan pribadi nasabah secara sangat rinci juga dapat menimbulkan rasa tidak nyaman, meskipun produknya relevan. Oleh karena itu, pertanyaan strategis bagi bank bukan hanya “produk apa yang kemungkinan akan dipilih nasabah?”, melainkan juga “apakah cara menawarkan produk ini membuat nasabah merasa dihargai?”
Dalam hal ini, kepercayaan menjadi penentu. Dalam pembahasan mengenai loyalitas pelanggan, Kotler dan rekan penulisnya mengaitkan kepercayaan dengan kemampuan perusahaan memenuhi harapan, kejujuran, dan kepedulian terhadap kepentingan pelanggan. Bagi bank, kepedulian itu harus terlihat dalam praktik sehari-hari, contohnya menjelaskan tujuan penggunaan data dengan bahasa yang mudah dipahami, menyampaikan penawaran secara wajar, serta memudahkan nasabah mengatur komunikasi pemasaran yang ingin diterimanya. Penjelasan panjang yang jarang dibaca tidak akan banyak membantu apabila pilihan yang tersedia sulit ditemukan.
Isu ini lebih dari sekedar nyaman atau tidak nyaman. Otoritas Jasa Keuangan memasukkan pelindungan data dan informasi konsumen dalam penguatan aturan pelindungan konsumen sektor jasa keuangan. OJK juga mendorong penerapan kecerdasan artifisial di perbankan secara bertanggung jawab, termasuk ketika teknologi digunakan untuk meningkatkan interaksi dan kualitas layanan nasabah. Arah kebijakan tersebut menunjukkan bahwa inovasi layanan perlu berjalan bersama pengelolaan risiko dan perlindungan kepentingan nasabah.
Menurut saya, bank perlu menerapkan tiga batas praktis dalam personalisasi. Pertama, manfaatnya harus jelas bagi nasabah, pengingat yang relevan lebih bernilai daripada promosi yang sekedar memanfaatkan peluang penjualan. Kedua, nasabah perlu memiliki kendali untuk mengatur jenis dan frekuensi pesan pemasaran. Ketiga, bank perlu menilai dampak jangka panjangnya. Banyaknya pesan yang dibuka atau penawaran yang diklik tidak cukup untuk menunjukkan bahwa hubungan dengan nasabah membaik. Keluhan, pilihan untuk berhenti menerima pesan, kepuasan dan penggunaan layanan dari waktu ke waktu juga perlu diperhatikan dan difasilitasi.
Hooley dan rekan penulisnya menempatkan pengelolaan hubungan pelanggan serta mutu layanan elektronik sebagai bagian dari persaingan melalui pemberian layanan yang unggul. Dalam konteks ini, personalisasi dapat menjadi keunggulan bank apabila nasabah merasakan manfaatnya secara konsisten. Jika setiap interaksi digital terasa seperti kesempatan untuk menjual produk lain, bank berisiko melemahkan hubungan yang ingin dibangunnya.
Pada akhirnya, bank memang perlu mengenal nasabah agar dapat melayani mereka dengan lebih baik. Namun, kedekatan tidak lahir hanya karena bank memiliki lebih banyak data. Kedekatan tumbuh ketika nasabah memahami manfaat yang diterimanya, dapat menentukan batas interaksi dan yakin bahwa kepentingannya ikut dijaga. Bank yang berhasil melakukannya akan memperoleh sesuatu yang lebih berharga dibandingkan respon atas satu penawaran, hal ini menjadi alasan bagi nasabah untuk terus percaya kepada layanan bank tersebut.
Penulis:
Dhewy Indriasari, Mahasiswa Magister Management Universitas Airlangga.


Berita Lainnya
Makna di Balik Pertemuan Megawati dan Prabowo
Pembangunan Sistem Ketahanan Nasional dan Pengembangan Lemhannas RI bagi Geopolitik Strategis Indonesia dan Dunia
MENGAPA HARUS JADI INSINYUR?: Aturan Main, Payung Hukum, dan Masa Depan Profesi Insinyur di Indonesia